PocketPilot
Plane dein Geld einmal. Behalte den Kopf frei.
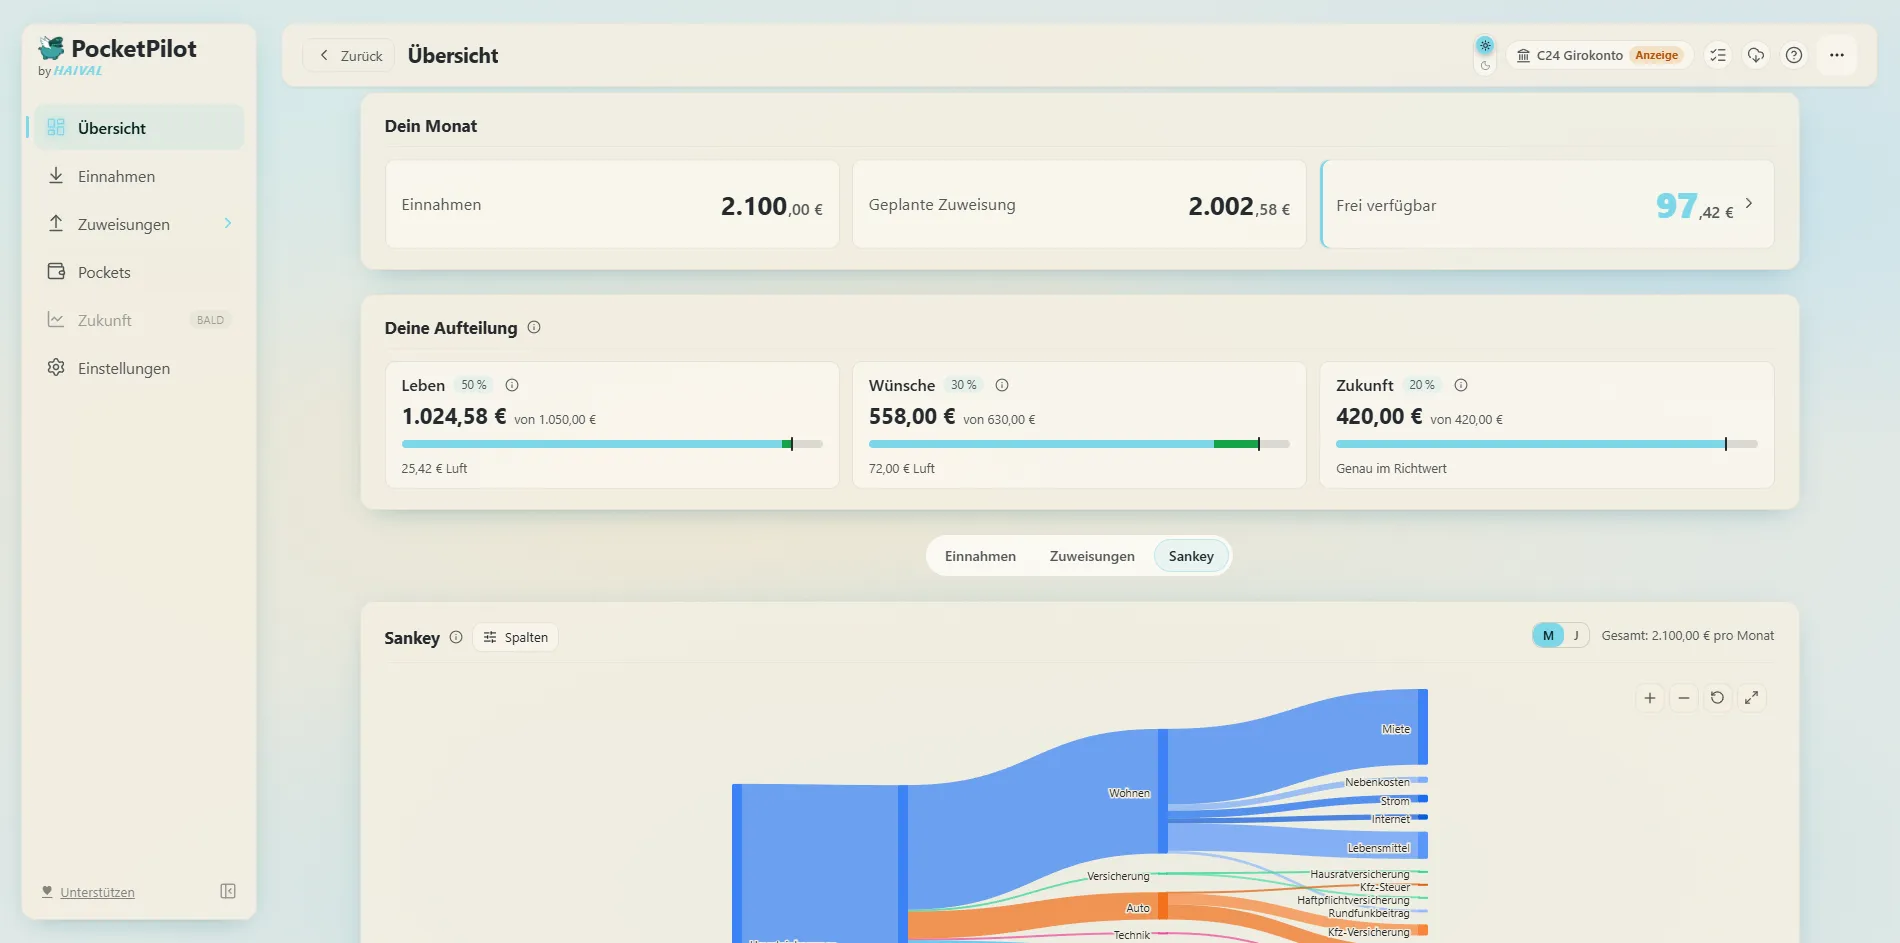
PocketPilot hilft dir, Einkommen, laufende Kosten, Rücklagen und persönliche Budgets in einen klaren Monatsplan zu bringen — du siehst, welche Beträge du für deine einzelnen Bereiche einplanen solltest und was du wirklich frei ausgeben kannst.
Wenn du deine Planung mit Unterkonten oder Pockets bei deiner Bank umsetzt, kann die Verteilung am Monatsanfang weitgehend automatisch erfolgen. Danach musst du nur dann nachjustieren, wenn sich bei dir etwas verändert.
PocketPilot starten →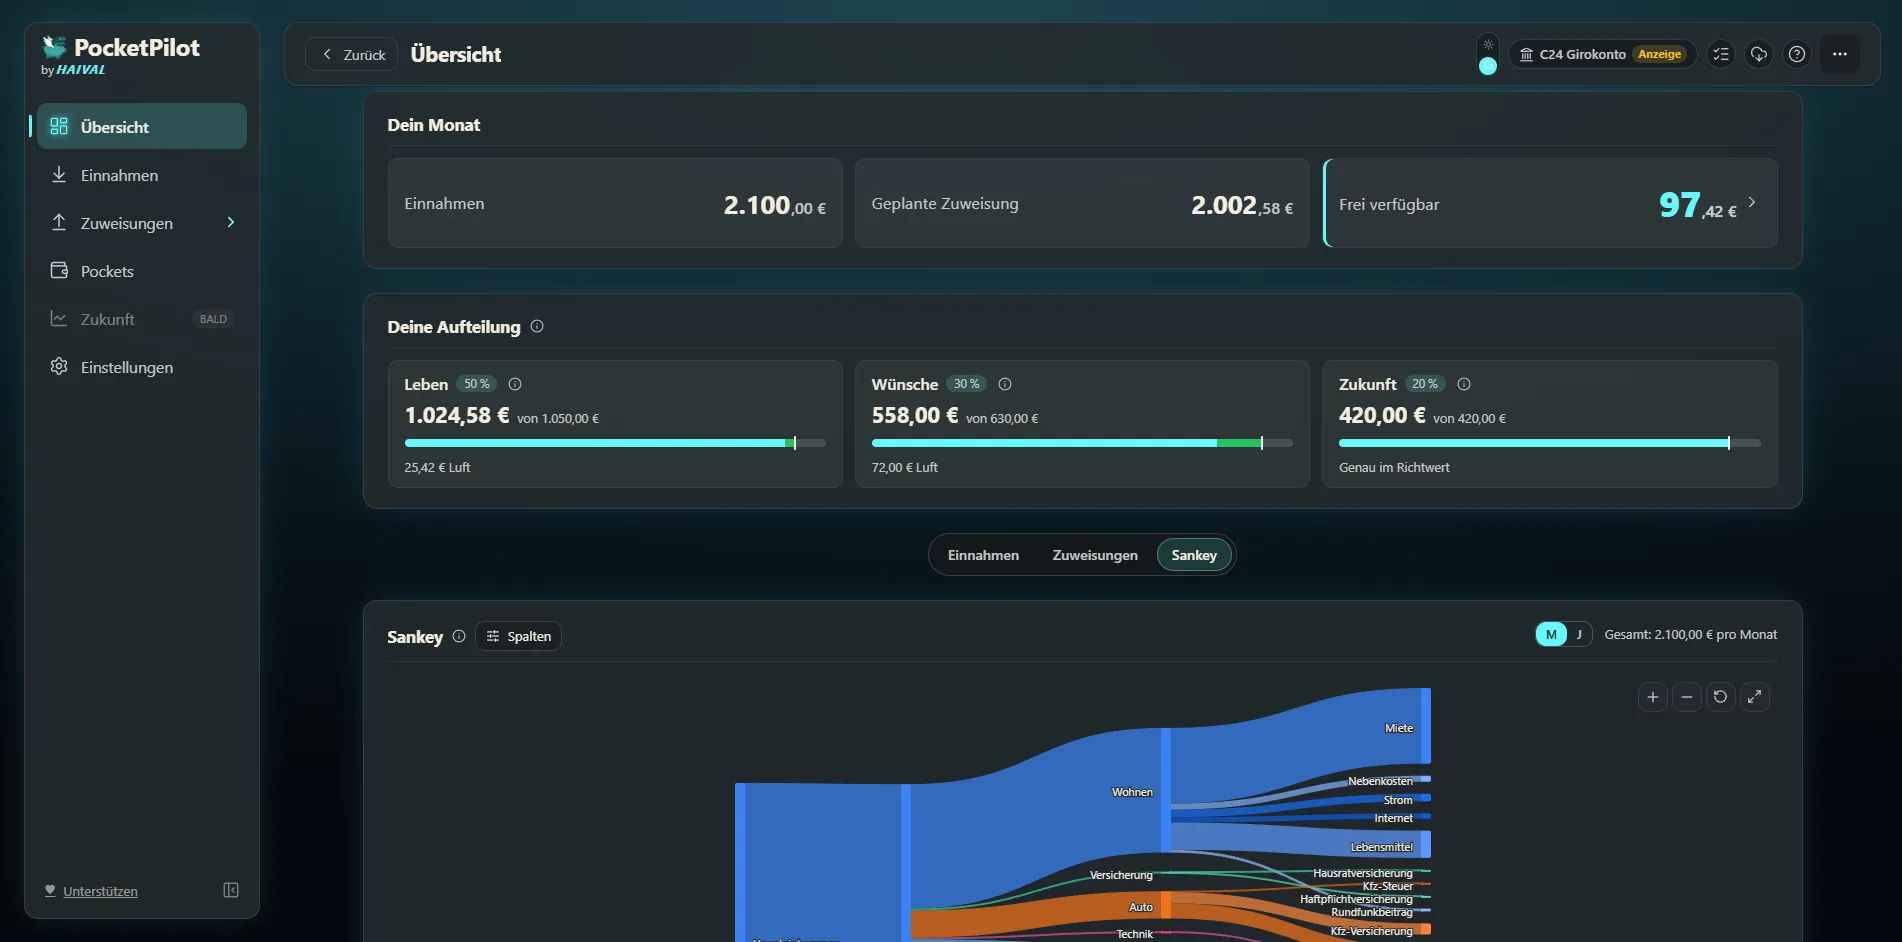
- Lokal im Browser
- Keine Kontoanbindung nötig
- Gemeinsame Kosten aufteilen
- Kostenlos starten
Kein Haushaltsbuch. Ein Plan, der zu deinem Alltag passt.
Ein Haushaltsbuch zeigt dir, wofür du Geld ausgegeben hast. Das kann hilfreich sein - beantwortet aber noch nicht die wichtigste Frage: Wie viel kann ich diesen Monat ausgeben, ohne dass später etwas fehlt?
PocketPilot hilft dir, dein Geld vorher einzuplanen: für laufende Kosten, Freizeit, Wünsche, gemeinsame Ausgaben und Rücklagen. Statt jede Zahlung, jeden Beleg oder jeden Kaffee einzutragen, schaffst du dir eine klare Struktur für dein Geld.
So weißt du nicht nur, wo dein Geld geblieben ist. Du weißt vor allem, wofür es bereits vorgesehen ist und was du entspannt ausgeben kannst.
Was PocketPilot dir im Alltag abnimmt
Behalte den Überblick
Plane Einnahmen, feste Kosten, Rücklagen und persönliche Budgets an einem Ort. Du siehst, wie sich dein Geld monatlich und über das Jahr verteilt.
Bereite bekannte Kosten rechtzeitig vor
Versicherungen, Mitgliedschaften oder andere Ausgaben, die nur einmal oder mehrmals pro Jahr anfallen, werden auf monatliche Beträge heruntergerechnet. So liegt das Geld bereits bereit, wenn die Zahlung fällig wird.
Wisse, was wirklich frei verfügbar ist
Wenn laufende Kosten, Rücklagen und Ziele eingeplant sind, bleibt ein klares Budget für Alltag und Freizeit. Dieses Geld darfst du ausgeben, ohne ständig im Kopf auszurechnen, was diesen Monat noch abgeht.
Plane Wünsche ohne schlechtes Gefühl
Ob Urlaub, Hobby, Technik oder eine größere Anschaffung: Lege einen Betrag fest, der monatlich dafür vorgesehen ist. Deine Wünsche werden nicht zum spontanen Loch im Budget, sondern zu einem erreichbaren Ziel.
Berücksichtige gemeinsame Kosten
Teilt ihr Miete, Einkäufe, Streaming-Abos oder andere Ausgaben? Markiere Kosten als gemeinsam und lege fest, wie sie aufgeteilt werden. PocketPilot berücksichtigt deinen persönlichen Anteil direkt in deiner Planung.
Dein Budget, klar verteilt
Die 50-30-20-Regel ist der Maßstab: die Hälfte des Einkommens für Leben und Fixkosten, 30 Prozent für Spaß und Freizeit, 20 Prozent für langfristiges Sparen. PocketPilot rechnet das automatisch aus deinen Einnahmen aus.
Leben
Miete, Lebensmittel, Versicherungen, Strom und Verträge.
Wünsche
Hobbys, Urlaub, Restaurantbesuche oder größere Anschaffungen.
Sparen & Rücklagen
Notgroschen, langfristige Ziele und Vermögensaufbau.
Bei 2.000 € monatlichem Einkommen:
Die Pocket-Methode für den Alltag
Die Verteilung wird konkret: vier Pockets, auf die sich die Beträge bei Bedarf als Unterkonten bei deiner Bank übertragen lassen. Einmal im Monat überweisen, danach läuft der Monat von allein.
Alltag
Ein- und Ausgangskonto für Einkommen und flexible Alltagsausgaben.
Laufende Kosten
Miete, Verträge, Versicherungen und wiederkehrende Zahlungen.
Wünsche & Sparziele
Urlaub, Hobbys und geplante Anschaffungen.
Notgroschen
Reserve für unerwartete Ausgaben.
PocketPilot gibt dir die Planung. Wie du sie umsetzt, entscheidest du selbst - mit einem Konto, mehreren Unterkonten, Pockets oder einfach als persönliche Budgetübersicht.
So hilft dir die Planung konkret
Die Jahresrechnung
Deine Versicherung kostet 720 Euro im Jahr? Plane dafür jeden Monat 60 Euro ein. Wenn die Rechnung fällig wird, hast du den Betrag über das Jahr bereits Schritt für Schritt zurückgelegt.
Das persönliche Freizeitbudget
Du hast 150 Euro im Monat für Freizeit eingeplant? Dann entscheidest du selbst, ob du davon essen gehst, etwas für dein Hobby kaufst oder Freunde triffst. Wichtig ist nicht jede einzelne Ausgabe, sondern dein Gesamtbudget.
Geteilte Kosten
Ihr zahlt 60 Euro für ein gemeinsames Abo, aber verteilt die Kosten nicht genau zur Hälfte? Lege die gewünschte Aufteilung fest. PocketPilot rechnet deinen Anteil in dein Budget ein, während persönliche Ausgaben getrennt bleiben.
Gut zu wissen
Bekannte Kosten rechtzeitig einplanen
Wiederkehrende Kosten mit monatlichem, quartalsweisem, halbjährlichem oder jährlichem Intervall werden auf einen monatlichen Betrag heruntergerechnet.
Gemeinsame Ausgaben fair verteilen
Markiere Ausgaben als gemeinsam und bestimme selbst, wie sie aufgeteilt werden. Das ist praktisch für Partnerschaften, WGs, Familien oder geteilte Abos.
Lokal, privat, ohne Konto
Deine Daten bleiben lokal in deinem Browser. PocketPilot braucht keine Kontoanbindung und keine Cloud-Synchronisierung.
Wichtig: Löschst du Browser- oder Website-Daten, können lokal gespeicherte Einträge verloren gehen. Erstelle deshalb regelmäßig über die Backup-Funktion eine Sicherung deiner Planung.
Für wen ist PocketPilot?
PocketPilot ist für dich, wenn du
- deine monatlichen Finanzen strukturieren möchtest, ohne ein detailliertes Haushaltsbuch zu führen
- wissen möchtest, wie viel Geld du für Alltag, Freizeit und Sparziele einplanen kannst
- regelmäßige und unregelmäßige Kosten besser vorbereiten möchtest
- ein einfaches, lokales Budget-Tool ohne Konto und Cloud-Zwang suchst
In wenigen Schritten eingerichtet
Trage zuerst deine Einnahmen ein. Danach legst du deine Pockets an, planst laufende Kosten, Rücklagen und Budgets und siehst in der Übersicht, wie dein Geld verteilt ist.
Du kannst direkt mit deinen eigenen Zahlen starten oder Beispieldaten laden, um PocketPilot erst einmal kennenzulernen.
Zur Schritt-für-Schritt-Anleitung →
Warum ich PocketPilot gebaut habe
Früher habe ich Haushaltsbücher genutzt, um meine Ausgaben zu verfolgen. Das war hilfreich: Ich bekam ein besseres Gefühl dafür, wohin mein Geld fließt. Aber ich habe gemerkt, dass ein Blick in die Vergangenheit allein noch keinen Plan für die Zukunft schafft.
Mir fehlte vor allem eine einfache Antwort auf Fragen wie: Was kann ich diesen Monat wirklich ausgeben? Wie viel muss für die nächste Versicherung, den Urlaub oder andere größere Kosten zurückgelegt werden? Und wie verhindere ich, dass eine jährliche Rechnung meinen ganzen Monat durcheinanderbringt?
Irgendwann bin ich auf die 50-30-20-Regel gestoßen. Die Idee fand ich sofort einleuchtend: Das Einkommen grob in notwendige Ausgaben, persönliche Wünsche und Sparen beziehungsweise Rücklagen aufzuteilen. Nicht als starres Gesetz, sondern als verständliche Orientierung.
Zuerst habe ich mir dafür eine Excel-Tabelle gebaut. Ich habe laufende Kosten, unregelmäßige Ausgaben und meine Ziele eingetragen. Für Kosten, die nur jährlich, halbjährlich oder quartalsweise auftreten, habe ich den Betrag auf einzelne Monate heruntergerechnet. So wurde aus einer großen Rechnung im Januar eine kleine, planbare monatliche Rücklage.
Zusätzlich habe ich ein Budget für Dinge festgelegt, die jeden Monat unterschiedlich ausfallen - etwa Freizeit, Essen gehen oder mein Hobby. Solange ich innerhalb dieses Budgets blieb, musste ich nicht jede einzelne Ausgabe bewerten oder akribisch kategorisieren.
Später habe ich mein System mit separaten Töpfen beziehungsweise Konten organisiert. Am Monatsanfang wird das verfügbare Geld verteilt: ein Teil für laufende Kosten, ein Teil für Rücklagen und Ziele, ein Teil für den Alltag. Was im persönlichen Budget bleibt, kann ich mit gutem Gefühl ausgeben - weil wichtige Ausgaben bereits berücksichtigt sind.
Dieses Prinzip nutze ich selbst seit einigen Jahren. Es löst nicht jedes Problem automatisch, aber es gibt mir einen klaren Überblick und macht mein verfügbares Geld berechenbarer. Budgets dürfen sich verändern. Entscheidend ist nicht, beim ersten Versuch alles perfekt zu machen, sondern ein System zu finden, das im Alltag wirklich funktioniert.
Als ich Freunden davon erzählt habe, wurde schnell klar: Nicht jeder möchte eine komplexe Excel-Tabelle bauen, jährliche Kosten selbst herunterrechnen oder ein eigenes System von Grund auf pflegen. Genau deshalb habe ich PocketPilot gebaut.
PocketPilot soll helfen, Einkommen, regelmäßige Kosten, Rücklagen und persönliche Budgets in eine verständliche Struktur zu bringen. Nicht als kompliziertes Haushaltsbuch und nicht als Kontrolle über jede Kleinigkeit - sondern als Planung, die dir zeigt, was dein Geld im Monat leisten soll.